
 GRAM ALTIN

 GRAM GÜMÜŞ
 PALADYUM
 SARRAFİYE
 BİLEZİK
 7/24 TRADE
 KURUMSAL
 KOLEKSİYON
 CANLI FİYAT
 ALTIN BOZDUR
Altın Gerçekten Güvenli Liman mı?
Borsa düşüyor, altında düşüyor. Peki küresel borç ve enflasyon endişeleri altının yükselme hikayesini bitirdi mi?
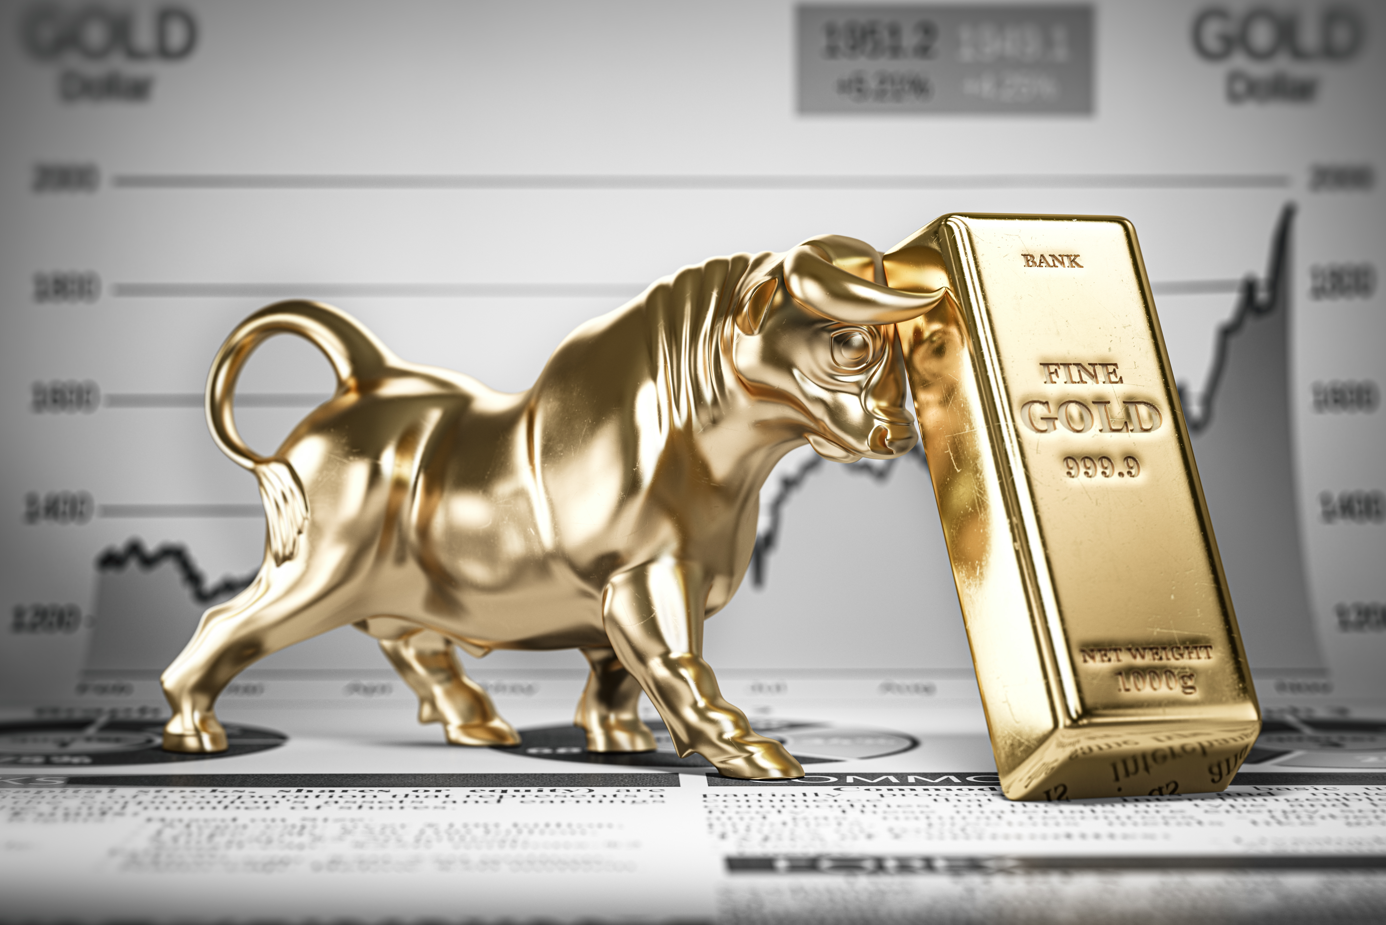
Altın fiyatları, yılın başında ons başına 5.400 dolar seviyesine yaklaşarak tarihi bir yükseliş sergilemesinin ardından ivme kaybetti. Yükselen petrol fiyatları, güçlenen ABD doları, artan tahvil getirileri ve faiz beklentileri değerli metal üzerinde baskı oluştururken, hisse senedi piyasalarındaki düşüşlere rağmen altının beklenen güvenli liman performansını gösterememesi yatırımcıların portföy stratejilerini yeniden değerlendirmesine neden oluyor.
Ancak son geri çekilme, altının uzun vadeli yatırım tezinin geçerliliğini bütünüyle yitirdiği anlamına gelmiyor. Küresel borç yükündeki artış, enflasyon endişeleri, jeopolitik gerilimler ve merkez bankalarının rezervlerini çeşitlendirme eğilimi, altına yönelik talebi desteklemeye devam ediyor.
Borç ve Enflasyon Endişeleri Altını Destekliyor
Küresel ekonomide artan borçluluk ve para birimlerinin satın alma gücüne ilişkin endişeler, yatırımcıların sermayelerinin bir bölümünü altın gibi fiziksel varlıklara yönlendirmesine neden oluyor. Finans piyasalarında debasement trade olarak adlandırılan bu yaklaşım, temel olarak borç ve para arzındaki artışın uzun vadede para birimlerinin değerini aşındırabileceği düşüncesine dayanıyor.
Bu yatırım teması, kısa vadeli fiyat hareketlerinden bağımsız olarak altının portföylerdeki stratejik önemini koruyabilir. Jeopolitik güç dengelerinin değişmesi, ülkelerin rezerv politikalarını yeniden şekillendirmesi ve merkez bankalarının altın alımlarını sürdürmesi de talebin yapısal dayanakları arasında yer alıyor.
Bununla birlikte, altının uzun vadeli değer koruma potansiyeli ile kısa vadeli fiyat performansını birbirinden ayırmak gerekiyor. Uzun vadede çeşitlendirme ve değer koruma amacıyla talep gören bir varlık, kısa vadede sert düşüşler yaşayabilir.
Altın, Hisse Senedi Piyasalarındaki Düşüşlerden Neden Kaçamıyor?
Altının geleneksel olarak güvenli liman kabul edilmesi, piyasalardaki her dalgalanmada yükselmesi gerektiği anlamına gelmiyor. Özellikle kaldıraçlı işlemlerin yoğunlaştığı dönemlerde, finansal piyasalarda yaşanan sert satışlar altın fiyatları üzerinde de baskı yaratabiliyor.
Hisse senetlerinde yaşanan düşüşler, kaldıraçlı pozisyon taşıyan yatırımcıların teminat tamamlama ihtiyacını artırabiliyor. Nakit yaratmak zorunda kalan yatırımcılar, altın pozisyonlarını da kapatmak durumunda kalabiliyor. Böylece normal koşullarda güvenli liman olarak görülen altın, piyasalardaki likidite ihtiyacını karşılamak için satılan varlıklardan biri hâline gelebiliyor.
Nitekim petrol fiyatlarındaki yükselişin enflasyon endişelerini artırdığı, tahvil getirilerinin ve doların güçlendiği dönemlerde hem hisse senetlerinin hem de altının baskı altında kalabildiği görüldü.
Bu tablo, altının güvenli liman özelliğinin ortadan kalktığını değil, bu özelliğin her koşulda ve her zaman diliminde aynı şekilde çalışmadığını gösteriyor.
Altın, sistemik risklere ve para birimlerinin uzun vadeli değer kaybına karşı portföy çeşitlendirmesi sağlayabilir. Ancak kısa vadeli piyasa oynaklığına karşı kesin bir koruma aracı değildir.
Faizler ve Dolar Altının Yönünü Belirlemeye Devam Ediyor
Altının kısa vadeli görünümünde ABD tahvil getirileri ve doların seyri belirleyici olmaya devam ediyor.
Altın faiz getirisi sağlamadığı için tahvil getirilerinin yükselmesi, yatırımcılar açısından altın tutmanın fırsat maliyetini artırıyor. Özellikle enflasyondan arındırılmış reel faizlerin yüksek seyretmesi, altına olan talebi sınırlayabiliyor.
Güçlü dolar da dolar üzerinden fiyatlanan altının diğer para birimlerini kullanan yatırımcılar açısından daha pahalı hâle gelmesine yol açabiliyor.
Bu nedenle borçluluk, enflasyon ve jeopolitik riskler altını destekleyen unsurlar olsa da kısa vadeli fiyat hareketlerini yalnızca bu başlıklarla açıklamak mümkün değil. Faiz beklentileri, doların yönü, yatırımcı pozisyonları ve likidite koşulları da fiyatlamada önemli rol oynuyor.
Mevcut koşullarda altının kısa vadede belirli bir fiyat aralığında hareket etmesi mümkün. Buna karşılık merkez bankalarının alımları, portföy çeşitlendirme talebi ve altın odaklı yatırım fonlarına yönelik girişlerin devam etmesi, orta vadeli görünüm açısından destekleyici unsurlar olmayı sürdürüyor.
Merkez Bankaları ve Kurumsal Talep Önemini Koruyor
Altına yönelik talebin yapısı da değişiyor. Geleneksel olarak mücevher, madeni para ve küçük külçeler üzerinden şekillenen talebin yanında, büyük külçelere ve kurumsal alımlara dayalı talep de önem kazanıyor.
Çin'deki güçlü yerel talep, küresel fiyatlarla yerel fiyatlar arasındaki fark ve düzenleyici değişikliklerin kurumsal yatırımcıların altına erişimini kolaylaştırması bu dönüşümün göstergeleri arasında yer alıyor.
Merkez bankalarının rezerv çeşitlendirme politikaları da altının stratejik konumunu güçlendiren başlıklardan biri. Bu alımlar, kısa vadeli piyasa hareketlerinden farklı olarak daha uzun vadeli rezerv yönetimi hedefleriyle bağlantılı olabiliyor.
Bununla birlikte, kurumsal talebin ve merkez bankası alımlarının sürmesi fiyatların kesintisiz yükseleceğini garanti etmiyor. Bu unsurlar, piyasanın temel talep dinamiklerini destekleyen faktörler olarak değerlendirilmelidir.
Altın ile Petrol Arasındaki İlişki Zayıfladı
Altın ve petrol arasındaki ilişki tarih boyunca aynı şekilde işlemedi. 1970'lerde ve 1980'lerde iki varlık arasında daha belirgin bir pozitif ilişki görülürken, 1990'lardan itibaren bu korelasyon zayıfladı.
Günümüzde petrol fiyatlarının yükselmesi, altının da mutlaka yükseleceği anlamına gelmiyor. Petrol fiyatlarındaki artış enflasyon beklentilerini güçlendirse bile merkez bankalarının daha sıkı para politikası uygulayacağı beklentisini doğurabiliyor. Bunun sonucunda tahvil getirileri ve dolar yükselerek altın fiyatları üzerinde baskı oluşturabiliyor.
Dolayısıyla petrol fiyatlarındaki artışın altın üzerindeki etkisi, enflasyon beklentileri ile faiz ve dolar kanallarının hangisinin daha baskın olduğuna bağlı olarak değişebiliyor.
Altın Portföylerde Tek Başına Yeterli Değil
Altının en önemli özelliklerinden biri, fiziksel bir varlık olmasının yanı sıra yüksek likiditeye sahip olmasıdır. Gayrimenkul veya tarım arazisi gibi fiziksel varlıklar da uzun vadeli değer koruma aracı olarak değerlendirilebilir; ancak bunların hızlı şekilde nakde çevrilmesi genellikle daha zordur.
Altın ise küresel ölçekte işlem gören, geniş bir yatırımcı kitlesine sahip ve ihtiyaç duyulduğunda nakde dönüştürülebilen bir varlıktır. Ayrıca uzun vadede hisse senetleriyle her zaman aynı yönde hareket etmemesi, portföy çeşitlendirmesi açısından önem taşır.
Ancak çeşitlendirme, portföye yalnızca altın eklemekten ibaret değildir. Farklı varlıkların farklı ekonomik koşullarda nasıl tepki verdiğini değerlendirmek ve tek bir yatırım aracının her türlü riske karşı koruma sağlayamayacağını kabul etmek gerekir.
Sonuç olarak, altının kısa vadeli zayıflığı ile uzun vadeli yatırım gerekçeleri birbirinden ayrı değerlendirilmelidir. Yüksek reel faizler, güçlü dolar ve likidite ihtiyacı fiyatlar üzerinde baskı yaratabilir. Buna karşılık küresel borçluluk, para birimlerinin satın alma gücüne ilişkin endişeler, merkez bankalarının rezerv çeşitlendirmesi ve kurumsal talep altının uzun vadeli önemini koruyabilir.
Altın her piyasa düşüşünde yükselen kusursuz bir güvenli liman değildir. Ancak para birimlerinin değer kaybına karşı korunma ve yatırım portföylerini çeşitlendirme arayışı sürdükçe, küresel yatırım stratejilerindeki yerini koruması beklenebilir.
Bu analiz, altın ve gümüş yatırımı yapmak isteyen bireysel ve kurumsal yatırımcılar için hazırlanmıştır. Yatırımım.com, kıymetli metallerde güvenilir veri ve yorum sunmayı amaçlar.
YASAL UYARI:
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri genel bilgilendirme amacı ile hazırlanmış olup yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler ise genel niteliktedir. Bu tavsiyeler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.
2026-10-22 16:53:40
Seçtiklerimiz